
El Tribunal Supremo consolida el plazo trienal del artículo 1967.4 CC en compraventas entre empresarios de distinto tráfico: comentario a la STS 756/2026
La Sala Primera del Tribunal Supremo, en su Sentencia 756/2026, de 19 de mayo, resuelve una cuestión de indudable interés práctico para quienes gestionamos reclamaciones de cantidad en el tráfico mercantil: qué plazo de prescripción rige cuando una empresa reclama a otra el precio de bienes vendidos e instalados, si el de tres años del art. 1967.4 CC o el general del art. 1964 CC.
Antecedentes del caso
El litigio tiene su origen en la compra de tres aparatos de aire acondicionado, con su correspondiente instalación, por parte de una sociedad dedicada a la comercialización de material de oficina e imprenta. La vendedora emitió dos facturas en 2005, por un total de 29.891,33 euros, que no fueron abonadas. Tras un primer intento de reclamación judicial que terminó en caducidad de instancia en 2010, la demanda que dio origen a este procedimiento se interpuso en junio de 2019.
El Juzgado de Primera Instancia núm. 18 de Granada desestimó la demanda por prescripción, aplicando el plazo de tres años del art. 1967.4 CC. La Audiencia Provincial de Granada (Sección 4.ª), sin embargo, revocó esa decisión: calificó la operación como compraventa mercantil y aplicó el plazo general de quince años del art. 1964 CC vigente antes de la reforma de 2015, entendiendo que la acción no había prescrito.
Los motivos del recurso de casación
Dia Cash, S.L. articuló su recurso en dos motivos, ambos por infracción del art. 1967.4 CC en relación con los arts. 325 y 326 CCom:
-
El primero denunciaba que la sentencia recurrida desconocía la doctrina de la Sala sobre la naturaleza civil de los contratos mixtos de compraventa y arrendamiento, invocando las SSTS de 7 de mayo de 1973, 242/2015 y 119/2020.
-
El segundo sostenía que, para calificar una compraventa como mercantil, la jurisprudencia exige un doble elemento intencional en el comprador —propósito de reventa y ánimo de lucro en dicha reventa—, requisito que no concurría en este caso, dado que los aparatos fueron instalados y no destinados a su comercialización posterior.
La respuesta del Tribunal Supremo
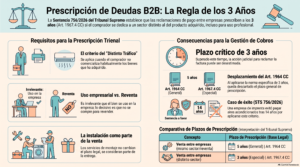
La Sala estima conjuntamente ambos motivos, si bien reconduce el debate desde un plano distinto al planteado por las partes y por las instancias inferiores. En lugar de centrarse en si la compraventa era civil o mercantil, el Tribunal atiende directamente a la subsunción del supuesto en el tenor literal del art. 1967.4 CC.
El precepto prescribe a los tres años las acciones para exigir «a los mercaderes el precio de los géneros vendidos a otros que no lo sean, o que siéndolo se dediquen a distinto tráfico». La Sala razona que la literalidad de la norma no permite excluir su aplicación a los empresarios que se dediquen a un tráfico distinto del propio de los bienes adquiridos, aunque destinen esos bienes a un uso o consumo empresarial.
En este sentido, resulta indiferente que la sociedad compradora integrase los aparatos de aire acondicionado en su actividad empresarial: lo decisivo es que su tráfico ordinario —comercialización de material de oficina e imprenta— era ajeno al de los bienes objeto de la compraventa litigiosa.
La instalación como parte de la traditio
Un segundo pronunciamiento de interés técnico es el relativo a la instalación de los equipos. El Tribunal Supremo señala que, cuando la entrega de la cosa vendida requiere un servicio adicional de puesta en funcionamiento —como sucede con los aparatos de aire acondicionado—, dicha instalación forma parte de la traditio de la cosa vendida. En consecuencia, el carácter mixto del contrato (compraventa e instalación) no desnaturaliza la operación ni impide su encaje en el supuesto del art. 1967.4 CC.
Desplazamiento del artículo 1964 CC
La Sala remite a su reciente Sentencia 1514/2025, de 29 de octubre, para afirmar que, desde el momento en que el supuesto tiene encaje en el art. 1967.4 CC, no procede aplicar la regulación subsidiaria del art. 1964 CC. Esta precisión resulta relevante porque cierra el margen argumental que había empleado la Audiencia Provincial, apoyada en un pronunciamiento propio de 2018 sobre integración de bienes en el proceso productivo del comprador.
Fallo
Como consecuencia de lo anterior, el Tribunal Supremo:
-
Estima el recurso de casación interpuesto por Dia Cash, S.L.
-
Casa la sentencia de apelación y, asumiendo la instancia, desestima el recurso de apelación formulado por la parte demandante.
-
Confirma la sentencia de primera instancia que había apreciado la prescripción de la acción, si bien por razonamientos parcialmente distintos.
-
No impone las costas en ninguna de las instancias, por concurrir dudas jurídicas que justificaban tanto la resistencia procesal como la interposición de la apelación.
Valoración para la práctica profesional
Esta sentencia se inserta en una línea jurisprudencial reciente que extiende el plazo trienal del art. 1967.4 CC a reclamaciones de precio en contratos de suministro entre empresarios de distinto tráfico —criterio ya aplicado en materia de suministro de agua, electricidad y otros servicios continuados—, y aporta ahora un pronunciamiento específico sobre compraventas de bienes con instalación.
Para quienes ejercemos en el ámbito de la reclamación de cantidad, la sentencia ofrece un criterio claro y aplicable de forma inmediata: el análisis de la prescripción no debe partir de si la compraventa es «civil» o «mercantil» en abstracto, sino de si el comprador, aunque empresario, se dedica a un tráfico distinto del propio de los bienes adquiridos. Este enfoque tiene consecuencias prácticas directas en la defensa frente a reclamaciones de deudas comerciales antiguas, en particular en sectores de suministro e instalación de equipamiento (climatización, informática, maquinaria), donde el comprador rara vez comercializa los bienes que adquiere para su propio uso.